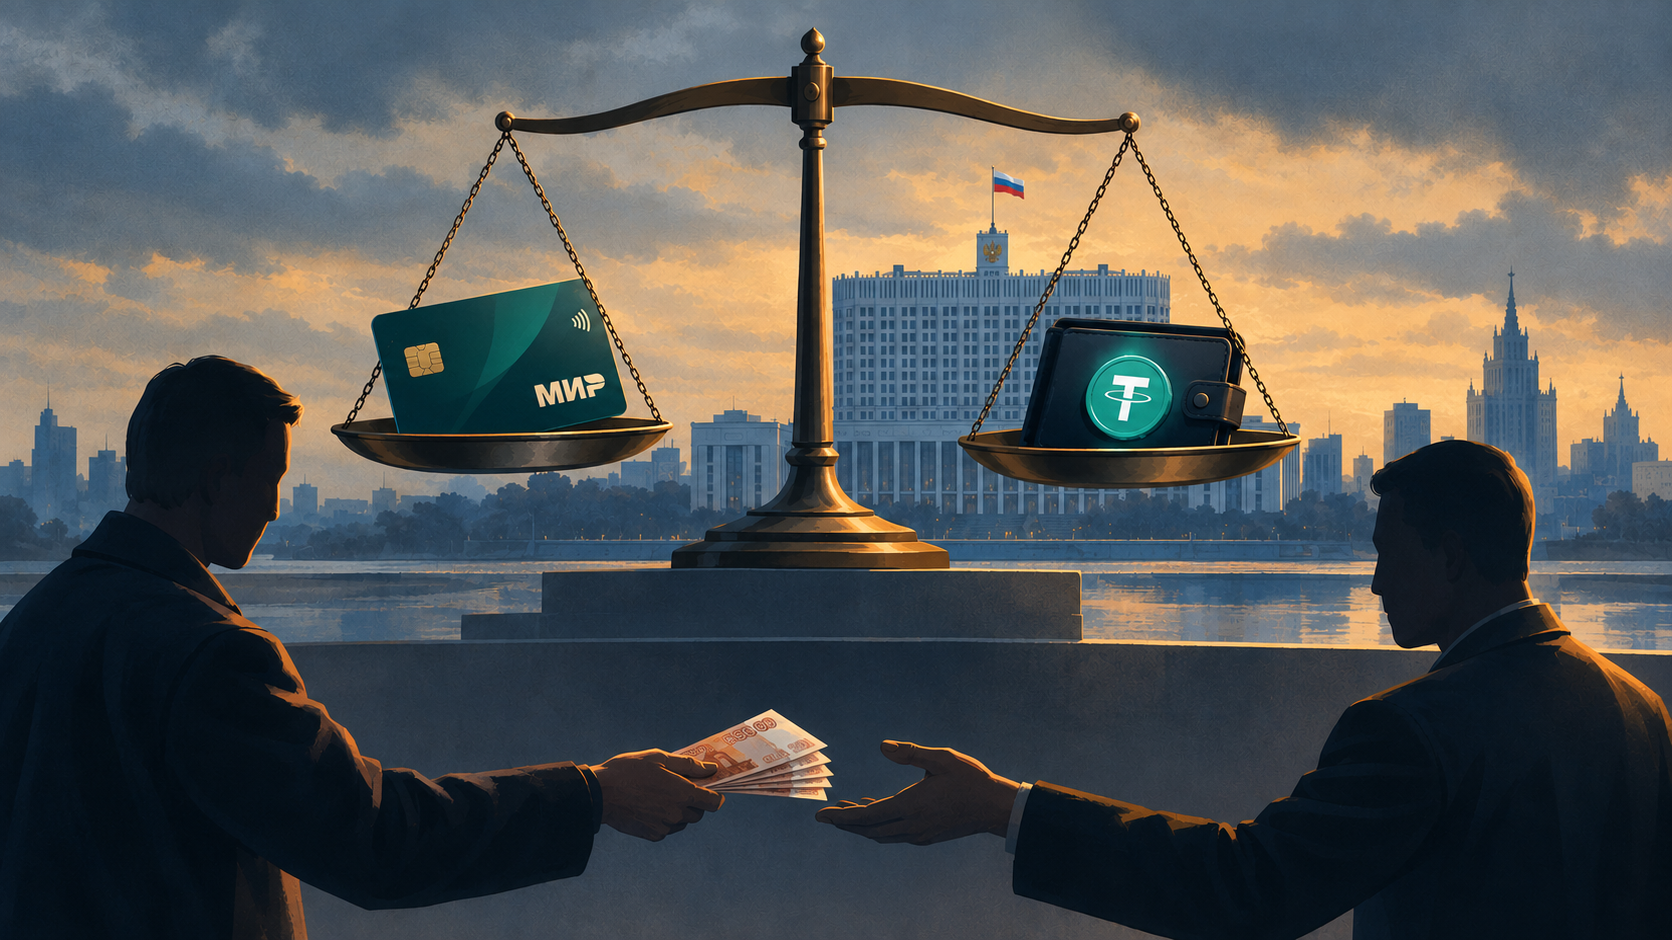
Принимать деньги от других людей в России стало рискованно и на карту, и в криптовалюте, но риски у этих каналов устроены по-разному. Московскому трейдеру, который использовал карты несовершеннолетних дропов, грозит до 13,5 года лишения свободы по части 5 статьи 187 и части 3 статьи 150 УК РФ: этот случай разобрали в интервью от 19 октября.
Под ударом оказываются и обычные участники P2P: если на их карту поступают деньги жертвы мошенников, получатель становится звеном «треугольника» и может получить повестку от следователя из другого региона.
Получаются ножницы. С одной стороны, банки блокируют нетипичные переводы. С другой стороны, закон о цифровых валютах сужает легальное поле для крипты. Переводы USDT между частными лицами на этом фоне кажутся более безопасными, но граница риска проходит не там, где принято думать.
Банки получили больше полномочий, а получатель — больше рисков
Президент России подписал Федеральный закон от 26 июня 2026 года № 210-ФЗ — «Антифрод 2.0». Если на устройстве клиента обнаружены признаки вредоносного ПО, банк вправе приостановить перевод или отказать в нём. Закон также вводит единый учёт карт и лимит: не более 20 банковских карт на человека суммарно по всем банкам. Лимит начнёт действовать с 1 сентября 2027 года, а основные нормы о компенсациях со стороны банков и операторов связи при пропуске мошенничества заработают с 1 марта 2027 года.
Параллельно усиливаются и другие инструменты контроля. Банк России расширил список признаков мошеннических операций, а Росфинмониторинг с 1 сентября 2026 года получил прямой доступ к данным СБП и карт «Мир» (Федеральный закон № 461-ФЗ). В результате переводы на карты физлиц, особенно массовые или нетипичные, блокируются чаще. Практика блокировок по 115-ФЗ и применения статьи 187 УК РФ о неправомерном обороте средств платежей уже сложилась.
Криптоканал: P2P с датой окончания
Федеральный закон от 4 августа 2026 года № 282-ФЗ «О цифровых валютах и цифровых правах» разрешает сделки с цифровой валютой только через лиц, организующих её обращение: лицензированных брокеров и обменные организации из реестра Банка России. Основная часть норм действует с 1 сентября 2026 года. Таким образом, закон о цифровой валюте сужает легальное поле для частных расчётов.
Банк России 12–15 октября разъяснил детали. Для прямых P2P-сделок между физическими лицами действует переходный период: они разрешены только до 1 июля 2027 года, после чего окажутся под запретом. Перевод цифровой валюты на собственный некастодиальный кошелёк, где приватным ключом владеет сам человек, не допускается. Переводы между физлицами по адресам, которые администрирует цифровой депозитарий, тоже запрещены.
Цифровая валюта уже признана имуществом для целей уголовного судопроизводства (ФЗ-38 от 20 февраля 2026 года), и практика изъятия появилась. Случай в Казани не касается P2P между частными лицами, но показывает, что криптовалюту можно арестовать и изъять, как любое другое имущество: 10 октября следователь вывел 6 328 USDT со счёта на платформе RoboForex в рамках ареста.
Запрет не равен наказанию
Основатель биржи Garantex Сергей Менделеев напомнил в Telegram-канале, что запрет на какое-либо действие не означает наказания за него. В качестве примера он привёл «денежные суррогаты»: выпускать их нельзя, но санкции за это нет. Когда Михаил Шляпников выпустил свои «колионы», с ним не справились ни Банк России, ни Генпрокуратура, а после решения суда он сжёг оставшиеся бумажные купюры и выпустил их на блокчейне, став автором первого российского ICO. Административного наказания не последовало: такой статьи нет. С P2P, по словам Менделеева, ситуация схожая: «Запрет есть, а статьи нет».
Он указывает, что ответственность предусмотрена только за организацию деятельности, а аналога статьи 15.25 КоАП о нарушениях валютного законодательства для рядовых P2P-сделок не существует. Это подтверждают поправки, которые Госдума приняла в первом чтении 8 июля. Статья 171.7 УК РФ, которую планируют ввести с 1 июля 2027 года, и статья 15.29.1 КоАП адресованы организаторам обращения цифровой валюты без регистрации или лицензии Банка России. Для применения уголовной статьи нужен крупный доход или ущерб — от 3,5 млн рублей. Отдельного наказания для рядового получателя в этих поправках нет.
Исключение — карты дропов: за их использование действует статья 187 УК РФ.
Как получать платежи и не стать фигурантом дела
Для получателя платежа в каждом из каналов риск выглядит по-своему.
-
Карта. Получатель не контролирует происхождение денег. Если отправитель переведёт средства жертвы мошенников, счёт заблокируют по 115-ФЗ, а владельца карты могут вызвать к следователю — возможно, в другой регион, — чтобы выяснить, куда ушли деньги пенсионерки, продавшей квартиру. Знакомство с отправителем от этого не защищает.
-
Крипта без банковской карты. После 1 июля 2027 года закон перестанет предусматривать прямые P2P-сделки между физлицами, но наказание за них не вводится. Платой за это становится отсутствие правовой защиты: цифровая валюта признана имуществом, и следователь может её изъять.
-
Крипта с участием карты. Эта комбинация возвращает все риски банковского канала. Как только в цепочке появляется карта, особенно чужая или карта дропа, в игру вступает статья 187 УК РФ, по которой уже преследуют участников P2P.
Различие проходит не между криптой и фиатом, а между наличием в расчёте банковской карты и её отсутствием. Антифрод, 115-ФЗ и статья 187 работают там, где есть банковский счёт, а запрет на P2P с криптовалютой пока не подкреплён санкцией для рядового участника.
Легального и безопасного способа обмениваться деньгами между физическими лицами в интернете в России больше нет: карты оказались под прессом антифрода, а крипта — под прессом закона о цифровых валютах. Неудивительно, что часть россиян уходит в наличные: банки сами подталкивают их к этому. Если сравнивать цифровые каналы, перевод USDT между частными лицами выглядит безопаснее карты: он нелегитимен, но за сам этот факт хотя бы не сажают. Во всяком случае, пока.
▼
Самые интересные и важные новости на нашем канале в Telegram