

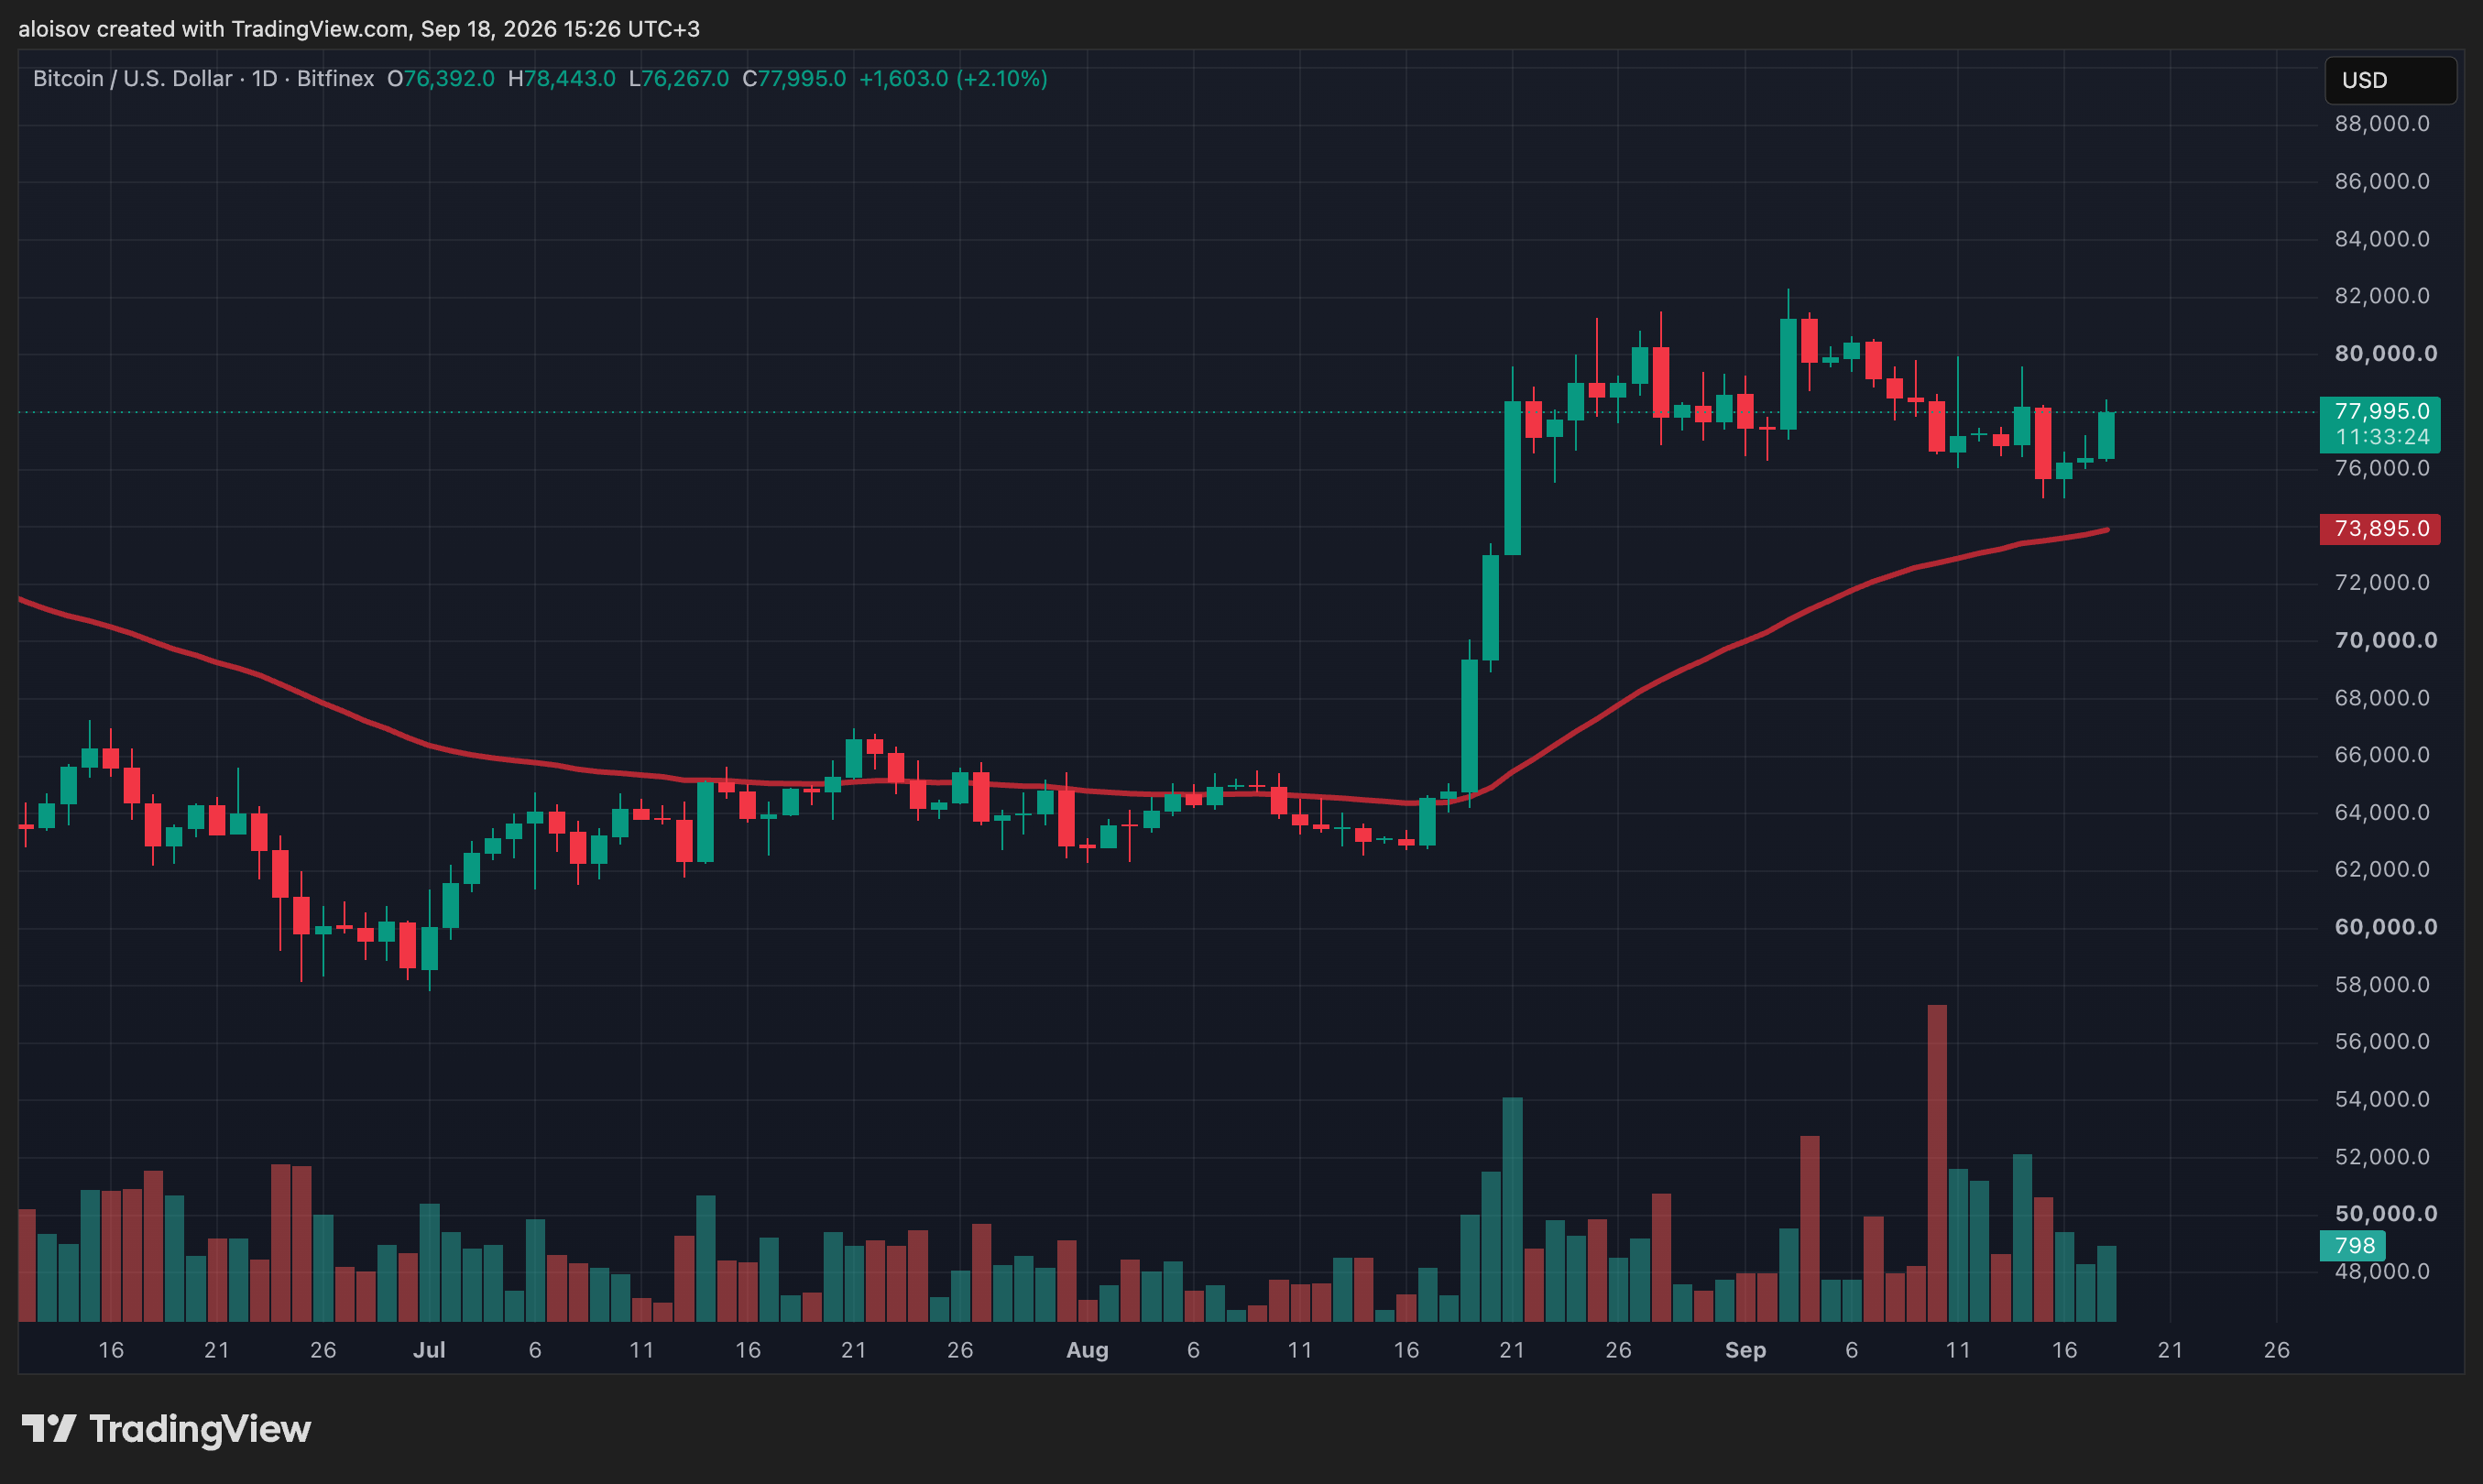
Трейдинговая компания QCP Capital выпустила новый отчет, в котором разбирает, как биткоин пережил сразу два шока за двое суток — провал голосования по законопроекту CLARITY (документ о регулировании рынка криптовалют в США) в Сенате и повышение ставки Федеральной резервной системы (ФРС). Во вторник провал голосования по кворуму обрушил биткоин на 4%, до $75 900. В среду днем, после решения ФРС по ставке, актив отыграл падение и поднялся до $77 000, закрепившись около $76 500. По пути наверх было ликвидировано коротких позиций на $260 млн.
Институциональные потоки капитала оказались показательнее ценовых движений. Спотовые биткоин-биржевые фонды (ETF) потеряли $450 млн 15 сентября и еще $296 млн 16 сентября, но 17 сентября картина развернулась — фонды получили $159 млн притока, из которых $184 млн пришлось на фонд IBIT (более крупный отдельный приток, чем весь объем за день, что объясняется оттоком по другим фондам). Отток капитала достиг дна именно в день повышения ставки — крупнейший фонд стал покупателем уже на следующие сутки. Совокупные активы фондов сейчас составляют $96,2 млрд.
Доминация биткоина удержалась на уровне 56,6%, а это говорит о том, что распродажа была общерыночной переоценкой риска, а не признаком проблем именно в криптосекторе. Из топ-200 активов в плюсе с начала года находятся только 25, при этом медианное падение составляет 55%. Биткоин устоял потому, что основная часть снижения была заложена в цену заранее.
ФРС «убирает дозу смягчения»
Повышение ставки ФРС на 25 базисных пунктов, до диапазона 3,75–4,00%, рынок закладывал с вероятностью выше 90% заранее, поэтому само решение сюрпризом не стало. Куда важнее оказалась риторика главы ФРС Кевина Уорша (Kevin Warsh). Он заявил, что инфляция остается «слишком высокой и находится на этом уровне слишком долго», а летние данные «не говорят о том, что базовые тенденции существенно улучшились». Ключевой момент: он назвал общие финансовые условия такими, которые ему «трудно назвать ограничительными», описав повышение ставки как «убирание дозы смягчения политики» — формулировка, показывающая, что нынешние параметры политики он вообще не считает жесткими. При этом Уорш прямо отказался давать прогнозы на будущее: «Я не занимаюсь бизнесом опережающих сигналов».
Комитет проголосовал за повышение единогласно, а из текста заявления убрали июльские формулировки про энергетические шоки предложения — то есть от версии инфляции, вызванной ростом издержек, отказались официально. Несогласных не было.
Пересмотр курса, а не начало кампании
Обновленные экономические прогнозы Федерального комитета по открытым рынкам (FOMC) показали, что единства во взглядах на дальнейший путь нет:
- двое участников не ожидают новых повышений в 2026 году;
- двенадцать закладывают еще одно повышение;
- четверо — сразу два.
В итоге медианный прогноз на 2026 год составил 4,00–4,25%. Далее комитет держит ставку без изменений весь 2027 год, прежде чем перейти к смягчению. Сам Уорш собственный прогноз не представил — это согласуется с его позицией против опережающих сигналов.
Менее заметная, но более значимая цифра — комитет поднял оценку долгосрочной нейтральной ставки с 3,06% до 3,25%, прямо заявив, что структурный нейтральный уровень вырос. Для справедливой стоимости долгосрочных гособлигаций это имеет большее значение, чем траектория ставки на ближайшие месяцы. После этого фьючерсы стали закладывать около 4,2% к декабрю 2026 года и 4,6% к сентябрю 2027-го.
Кривая доходности «наградила» жесткость риторики
Реакция рынка в среду отразила уплощение кривой доходности: доходность двухлетних гособлигаций выросла примерно на 7 базисных пунктов, тогда как длинный конец кривой остался стабильным, доллар укрепился на 0,5%, фондовые индексы потеряли 600 пунктов, а золото снизилось на 0,69%, до примерно $4 263. Это выглядело так, будто рынок закладывает длительный цикл ужесточения политики.
Четверг развернул это давление, не изменив сути сигнала. Доходности снизились по всей кривой: двухлетние бумаги закрепились на уровне 4,73%, тридцатилетние — на 5,34%, а десятилетние вернулись к 4,943% после пика в 5,04%, зафиксированного во вторник (максимум с 2007 года). Логика простая: короткий конец кривой отражает ожидаемое число будущих повышений, а длинный — реагирует на демонстрируемую решимость ФРС. Повышение ставки сегодня в сочетании со сдержанными сигналами на будущее означает меньше повышений завтра.
Уорш обратил внимание еще на одну деталь, важную для рынка гособлигаций: гособлигации конкурируют за спрос с растущим объемом корпоративного долга — прежде всего со стороны крупных технологических компаний. С начала года так называемые гиперскейлеры (крупнейшие облачные и AI-компании) выпустили долговых бумаг на $194 млрд против $108 млрд за весь 2025 год, и Уорш прямо назвал капитальные расходы на искусственный интеллект фактором, влияющим на доходность гособлигаций.
Нефть снимает премию за риск, а не решает проблему
Нефть дешевела три торговые сессии подряд после решения ФРС. Brent опустилась до $103,83, WTI (западнотехасская нефтяная марка) — до $101,01. Саудовская Аравия заявила, что способна восстановить около половины мощности поврежденного трубопровода «восток — запад» уже в течение нескольких дней, а полностью — в течение шести недель, при этом дополнительные объемы для азиатских НПЗ будут перевозиться судами вблизи Сохара. Министр энергетики США Райт (Wright) назвал перебои «краткими и временными», исчисляемыми днями, и сообщил, что за неделю через Ормузский пролив прошло 18 млн баррелей нефти и нефтепродуктов.
Независимые аналитики настроены осторожнее. Снимки со спутников фиксируют серьезные повреждения перекачивающей станции, атакованной 11 сентября, и по этим оценкам на восстановление уйдут недели, а не дни. В пятницу произошли новые инциденты между Саудовской Аравией и хуситами. Нефть марки WTI остается в плюсе более чем на 18% за месяц. Похоже, что снижение цены отражает лишь частичное снятие геополитической премии за риск, а не реальное улучшение ситуации с поставками: логистика улучшилась и снизила рыночные оценки объема нефти под угрозой, но фактические объемы поставок пока не изменились.
Банк Японии повышает ставку — а иена дешевеет
Банк Японии (BOJ) поднял ключевую ставку на 25 базисных пунктов, до 1,25% — максимума с 1995 года, при соотношении голосов 7:2. Против выступили Асада (Asada) и Сато (Sato) — оба считаются сторонниками более мягкой, рефляционной политики. После объявления иена ослабла на 0,45%, до 156,64 за доллар, а доходность десятилетних японских гособлигаций упала на 4,9 базисного пункта. Это классический пример модели «покупай на слухах, продавай на фактах»: рынку в очередной раз напомнили, что повышение ставки на 25 базисных пунктов больше не поддерживает валюту, если одновременно действует ФРС. Экономисты ожидают, что Банк Японии доведет ставку до 1,5% к концу марта 2027 года.
SEC делает то, чего не смог Конгресс
Пока провал CLARITY Act в Сенате собирал заголовки, Комиссия по ценным бумагам и биржам США (SEC) выпустила освобождающий приказ, который в долгосрочной перспективе может оказаться значимее. Глава SEC Пол Аткинс (Paul Atkins использовал полномочия по разделу 36(a)(1), чтобы разрешить площадкам торговать токенизированными ценными бумагами без регистрации в качестве биржи. Освобождение действует немедленно, рассчитано на пять лет и прямо описано как ответ на бездействие Конгресса. Синтетические инструменты исключены, а у эмитентов есть 30-дневное окно для возражений.
При этом крупнейшим существующим сегментом остаются токенизированные казначейские облигации США объемом $15 млрд, а Депозитарно-клиринговая корпорация (DTCC) в следующем месяце запускает сервис, охватывающий казначейские векселя, ноты и облигации. Однако у освобождающего приказа меньше долговечности, чем у закона: представители SEC ранее предупреждали, что только решение Конгресса дает достаточную устойчивость, способную пережить смену регуляторов в будущем.
Ключевые даты
- 24 сентября (четверг) — саммит Си Цзиньпина (Xi Jinping) и Трампа (Trump);
- 30 сентября (среда) — третья оценка ВВП США за третий квартал, ежегодные пересмотры Бюро экономического анализа (BEA);
- 2 октября (пятница) — отчет по занятости вне сельского хозяйства (Non-Farm Payrolls);
- октябрь — запуск токенизации от DTCC, отчеты за третий квартал и прогнозы капитальных расходов гиперскейлеров;
- 3 ноября (вторник) — промежуточные выборы в США;
- 8–9 декабря (вторник — среда) — заседание FOMC;
- постоянно в фокусе — восстановление трубопровода «восток — запад», отгрузки в Янбу, транзит через Ормузский пролив.
Отчет QCP Capital рисует картину рынка, который выдержал давление сразу с нескольких сторон — от провала законопроекта в Сенате до одновременного ужесточения политики ФРС и Банка Японии — и не сломался. Как пружина, сжатая с обеих сторон одновременно, рынок не разрушился, а нашел новое равновесие.
Мнение ИИ
С точки зрения машинного анализа данных, одновременное повышение ставок ФРС и Банка Японии заслуживает отдельного внимания как источник риска для крипторынка. Похожий сценарий уже разыгрывался в конце июля 2024 года, когда резкое повышение ставки Банком Японии спровоцировало сворачивание кэрри-трейда по иене и обрушило биткоин на десятки процентов за считанные дни — аналитики тогда объяснили высокую отрицательную корреляцию котировок с парой доллар-иена именно оттоком капитала из «дешевого» фондирования. Нынешнее ослабление иены после сентябрьского решения BOJ пока выглядит мягче, однако сочетание жесткой риторики Уорша и продолжающегося цикла ужесточения в Токио создает предпосылки для похожего давления, если участники рынка вновь начнут закрывать позиции, построенные на разнице ставок.
Сохранится ли эта параллель с 2024 годом, или на этот раз рынок пройдет цикл ужесточения без резких распродаж?
▼
Самые интересные и важные новости на нашем канале в Telegram