
Трейдинговая фирма QCP Capital выпустила новый отчет, где разбирает выход биткоина из диапазона консолидации и предлагает защититься от событий ближайших недель с помощью долгосрочных опционов. По оценке фирмы, рост объясняется не изменением макроэкономики, а деньгами, которые заходят в биткоин через спотовые ETF после решения регулятора. Поэтому покупать сам актив перед выходом данных по рынку труда дорого.
Биткоин вышел из диапазона и обновил максимум с 23 сентября
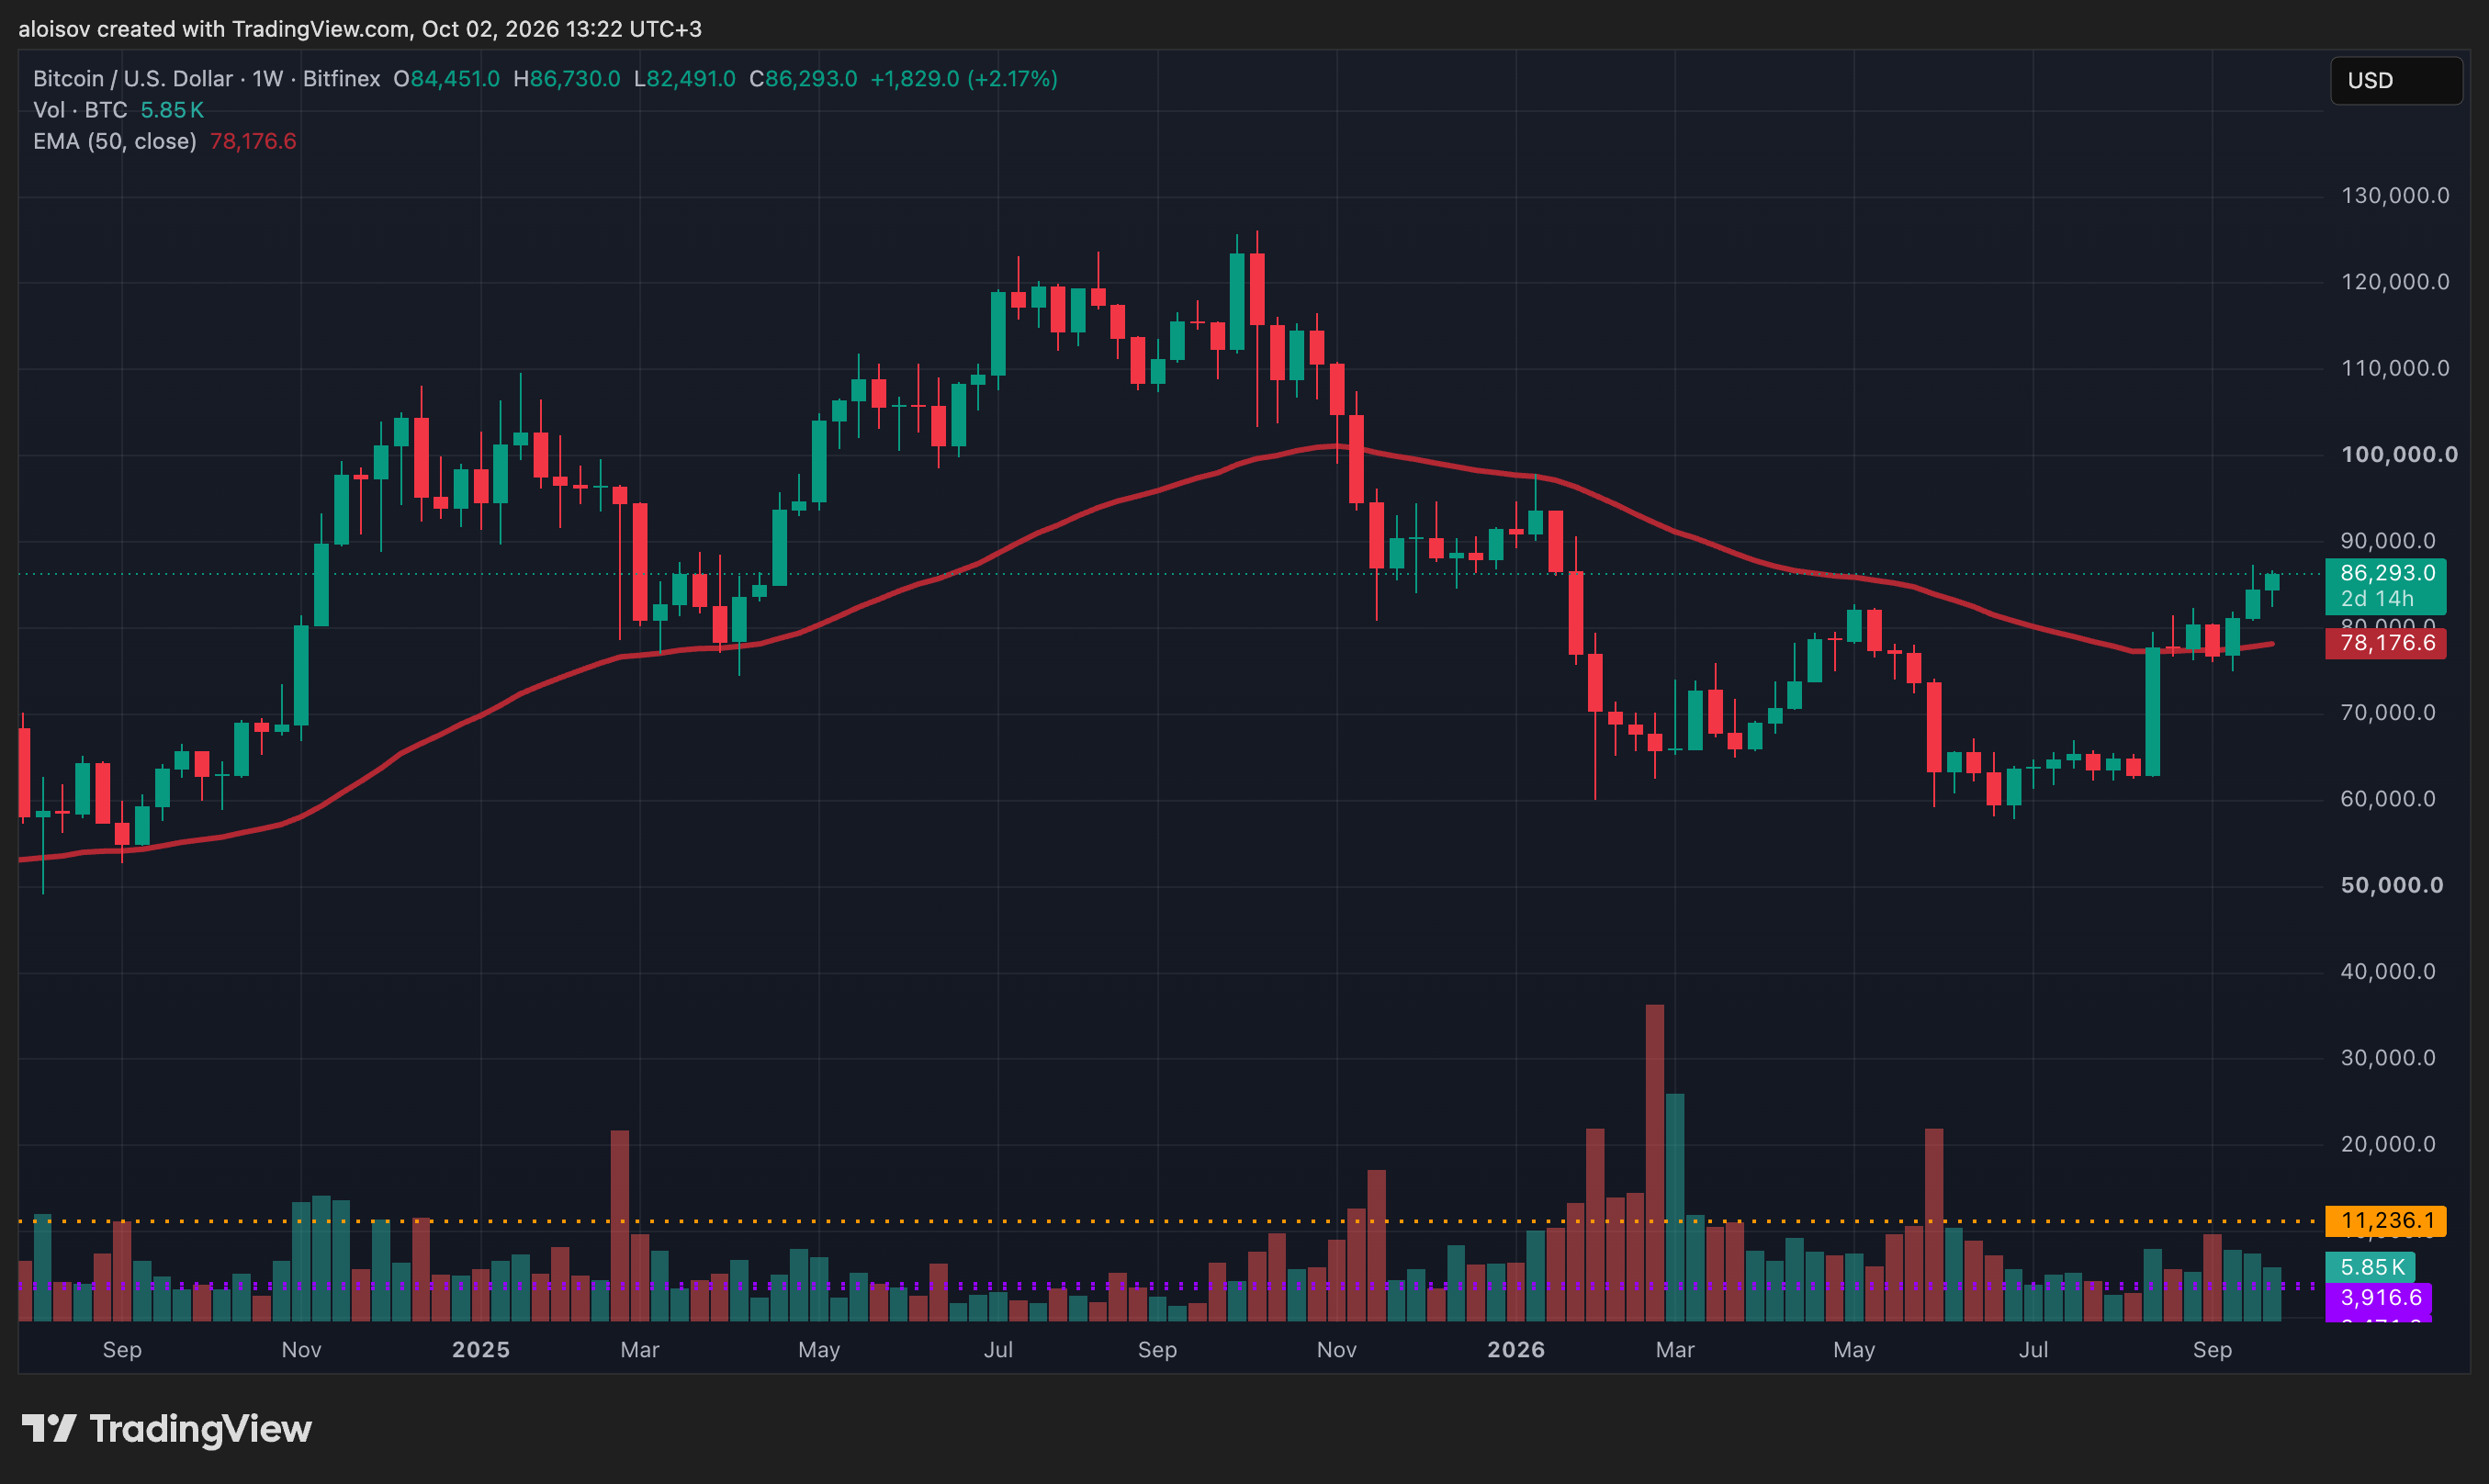
Неделю биткоин двигался между $82 500 и $85 700, после чего пробил верхнюю границу и поднялся до $86 913. Это самая высокая отметка с 23 сентября. Сейчас актив торгуется около $85 900, что на 14,6% выше минимума 15 сентября ($74 968). 50-дневная скользящая средняя находится на $78 200, 200-дневная — на $71 400, и цена комфортно держится над обеими. «Золотой крест» (пересечение краткосрочной средней с долгосрочной снизу вверх), сформированный в середине сентября, сохраняется. Годовая ставка финансирования по бессрочным фьючерсам составляет 5,4%, и в QCP делают вывод: рост шел за счет собственных денег участников, а не заемных средств.
Примечательно, что биткоин растет вопреки макроэкономическим сигналам. Доходность 30-летних государственных облигаций США достигла 5,62%, 10-летних — на короткое время 5,29%, а золото показало худший месяц года. Главный драйвер — реальные ставки: доходность 10-летних облигаций, защищенных от инфляции, выросла примерно на 44 базисных пункта за сентябрь, тогда как инфляционные ожидания почти не изменились. Но дело не только в инфляции. Рынок очищается на более высоких реальных доходностях из-за сильных ожиданий по росту экономики, плотного графика размещения облигаций, слабого спроса на аукционах и более чувствительных к цене покупателей.
Золото подешевело на 8,5%, подчиняясь сигналу реальных ставок, а биткоин вырос на 12%. Такая картина не вписывается ни в сценарий обесценивания фиатных денег, ни в версию общего отказа от облигаций. Скорее биткоин дорожает потому, что в него целенаправленно заходит крупный капитал, а у актива появился новый регуляторный катализатор и улучшилась техническая картина. Так может продолжаться какое-то время, но у ралли есть слабое место: если покупатели перестанут заходить, поддержка исчезнет быстро и без предупреждения.
Институциональные деньги и регуляторный катализатор
Данные по спотовым биткоин-ETF подтверждают эту оценку. В августе приток в фонды составил около $3,5 млрд, в сентябре — $2,6 млрд, после трудного первого полугодия. Первым по-настоящему значимым регуляторным катализатором стало исключение для инноваций, которое Комиссия по ценным бумагам и биржам (SEC) выпустила 17 сентября. Оно появилось через два дня после того, как законопроект CLARITY Act провалился в Сенате. Разница принципиальна: законодательство о структуре рынка, скорее всего, отложено до 2027 года. Поддержка текущих позиций держится на решениях исполнительной власти, а не законодателей. Этого достаточно, чтобы изменить расклад на рынке, но как долгосрочная опора такое решение менее надежно.
Что показывают опционы
Рынок опционов показывает, где сосредоточена уверенность участников. Накануне объем сделок составил около $2,5 млрд номинала в 54 блоках крупнее $5 млн. Самым наглядным стало поведение одного клиента. Он продавал колл-опцион (право купить актив по заранее оговоренной цене) со страйком $90 000 и экспирацией 30 октября частями по тысяче лотов — всего больше 4 000 контрактов на $346 млн номинала. Одновременно он агрессивно покупал колл с тем же страйком на 27 ноября: за одну сделку на 450 лотов заплатил на $30 000 выше середины спреда. Фактически позиция по страйку $90 000 переносится из октября в период, который включает промежуточные выборы в Конгресс, квартальное размещение государственных облигаций и декабрьское заседание Федеральной резервной системы (ФРС).
Похожий перенос, но в другом месте — календарная сделка на $127 млн по коллу со страйком $70 000. Глубоко «в деньгах» позиция переехала со вчерашней экспирации на конец октября. По оценке QCP, участники не просто покупают технический пробой. Они выстраивают позиции так, чтобы владеть активом в период после выборов. Это структурирование вокруг известных событий в календаре, а не уверенность в устойчивом росте биткоина.
ФРС, инфляция и плотный календарь
Заседание ФРС пройдет 27–28 октября. Рынок все чаще закладывает сохранение ставки: Уильямс (Williams), член Совета управляющих, заявил об отсутствии срочности для новых шагов, а базовый индекс расходов на личное потребление (core PCE) за август составил 3,0% при ожиданиях 3,3%. Сниженное значение приятно, но пересмотр во многом методологический, а инфляция остается широкой: доля компонентов корзины, растущих быстрее 2% и быстрее 3%, по-прежнему высока. Это дает ФРС возможность взять паузу в октябре, сохраняя ожидания по декабрю: сейчас рынок оценивает примерно в 80% вероятность очередного повышения на 25 базисных пунктов.
Календарь впереди насыщен. Промежуточные выборы пройдут 3 ноября, квартальное размещение государственных облигаций — 4 ноября, а временное бюджетное соглашение истекает 11 декабря, через два дня после заседания ФРС. Получается четыре бинарных события за шесть недель. Кроме того, источник в администрации публично сообщил, что риски эскалации на Ближнем Востоке рассматриваются на период после выборов. Разделенный Конгресс обычно поддерживает рисковые активы за счет законодательного тупика. Однако для рынка важнее другое: находит ли предложение облигаций достаточный спрос со стороны покупателей, нечувствительных к цене. Это структурный риск для длинного конца кривой доходности, и одной политикой ФРС его не устранить.
Отчет по занятости как ближайшая проверка
Первым тестом для текущих позиций станет сегодняшний отчет по рынку труда. Прирост занятости в сентябре ожидается в диапазоне от 84 000 до 93 000 при безработице 4,1%. Важнее другая цифра — средняя почасовая оплата: прогноз 3,0% в годовом выражении, что стало бы самым слабым показателем с мая 2021 года. Трехмесячный тренд занятости — около 71 000, а заявки на пособие по безработице находятся вблизи минимумов за несколько десятилетий. Рынок труда живет в режиме низкого найма и низких увольнений.
Слабая динамика зарплат открыла бы кратчайший путь к ралли на рынке государственных облигаций: давление на длинные доходности ослабло бы без жесткого экономического шока, а консенсусные короткие позиции по дюрации оказались бы под давлением. Для биткоина облегчение на рынке облигаций стало бы самым чистым катализатором роста. Актив уже показал устойчивость в шоке реальных ставок, который давил на золото. Ралли в облигациях убрало бы макроэкономический встречный ветер, и росту не пришлось бы опираться только на спрос со стороны спотовых ETF.
Противоположный сценарий — более сильные данные по зарплатам. Он вернул бы в повестку декабрьское повышение ставки как раз тогда, когда вопросы предложения облигаций и реальных доходностей остаются нерешенными. Это создало бы встречный ветер и для облигаций, и для рисковых активов, зависящих от мягкой денежной политики.
Волатильность и технические уровни
Картина в опционах двойственная. Временная структура остается в контанго (долгосрочные опционы дороже краткосрочных), а наклон между ближними и дальними сроками вырос до четырех пунктов волатильности: подразумеваемая волатильность на 7 дней — 30,3, на 90 дней — 37,1. Перекос в сторону путов (опционов на продажу) усилился на ближних и средних сроках: 30-дневный risk reversal находится около минус 2,5 пункта, а дальний конец почти не изменился. Проблема стоимости удержания позиции очевидна: реализованная волатильность держится в середине второго десятка пунктов, а премия подразумеваемой волатильности над ней — от 15 пунктов на ближних сроках до 21 на дальних. Владеть гаммой в точке около текущей цены (at-the-money) на консолидирующемся рынке дорого.
Дешевизна находится дальше по кривой. Ближние и средние сроки оцениваются в середине собственного исторического диапазона, и относительной выгоды там мало. Дальний конец торгуется на девятом процентиле, а 30-дневная бабочка — на двадцать пятом. То есть дешево стоит не спотовая гамма, а выпуклость и длинный срок.
Биткоин заслужил кредит доверия, устояв в движении реальных доходностей, которое давило на золото. Но рост по-прежнему лучше объясняется притоком денег и расстановкой позиций, чем решением макропроблем. Поддержка на $82 500 выдержала три проверки за неделю. Сопротивление на $87 400 — сентябрьский максимум и ворота к $90 000, где значительный объем октябрьского роста недавно уже продан через опционы.
Что предлагает QCP
Вместо погони за спотом перед данными QCP предлагает владеть долгосрочной «выпуклостью в крыльях» опционной доски. Это стратегия на опционах, то есть на производных инструментах.
Опцион дает право, но не обязанность купить или продать актив по заранее оговоренной цене. «Крылья» — это опционы со страйками далеко от текущей цены: они стоят недорого, но сильно дорожают, если рынок резко уходит в сторону. Выпуклость означает, что прибыль по такой позиции растет быстрее, чем само движение цены. Длинный срок нужен, чтобы позиция пережила весь календарь событий и не истекла раньше, чем они произойдут.
Логика шаг за шагом такая:
Покупатель выбирает опционы с экспирацией не на ближайшие недели, а на дальние сроки, где волатильность оценивается дешево.
Он берет страйки далеко от текущей цены (на стороне как роста, так и падения), а не в точке около нее.
Если события вроде выборов, размещения облигаций или заседания ФРС вызовут резкий рост волатильности, подорожает вся позиция, даже если цена биткоина еще не успела уйти далеко.
Если цена продолжит расти, позиция получает выгоду от сильного движения. Если рынок упадет, она служит защитой.
Преимущества — ограниченный размер потерь (максимум равен уплаченной премии), защита от обоих исходов и выгода от возможного роста волатильности. Риски — потеря премии, если цена будет оставаться в диапазоне, а волатильность не вырастет, постепенный распад стоимости опциона со временем и вероятность того, что дешевизна дальнего конца кривой сохранится и позиция не принесет быстрой отдачи.
Параметры стратегии, указанные в отчете:
Инструмент: опционы на биткоин с длинным сроком до экспирации, страйки в «крыльях».
Обоснование по волатильности: дальний конец кривой на девятом процентиле собственного распределения, 30-дневная бабочка — на двадцать пятом.
Чего избегать: покупки гаммы около текущей цены на ближних сроках, где премия подразумеваемой волатильности над реализованной составляет от 15 до 21 пункта при реализованной волатильности в середине второго десятка.
Ключевые события, под которые строится позиция: отчет по занятости, заседание ФРС 27–28 октября, выборы 3 ноября, размещение облигаций 4 ноября, заседание ФРС в декабре, истечение временного бюджетного соглашения 11 декабря.
Конкретные страйки, сроки и размер позиции в отчете не названы.
Наглядный пример структурирования вокруг календаря — клиентская сделка, описанная выше: страйк $90 000 переносят из октябрьской экспирации в ноябрьскую, чтобы позиция охватила период после выборов.
Мнение ИИ
С точки зрения машинного анализа данных, приток в спотовые ETF редко бывает односторонним. В середине сентября фонды зафиксировали отток в $463 млн и прервали трёхнедельную серию притока. Ноябрь 2025 года выглядит нагляднее: IBIT пережил рекордный дневной отток в $523 млн, а биткоин опустился почти до $80 000, что на 36% ниже октябрьского максимума. ETF работает как двусторонний клапан: канал, который вливал деньги, так же легко их выпускает.
Рынок, который живёт по расписанию выборов, аукционов и заседаний, рискует однажды обнаружить, что расписание составлял не он. Что окажется устойчивее: календарь событий или аппетит покупателей к риску?
▼
Самые интересные и важные новости на нашем канале в Telegram